반응형
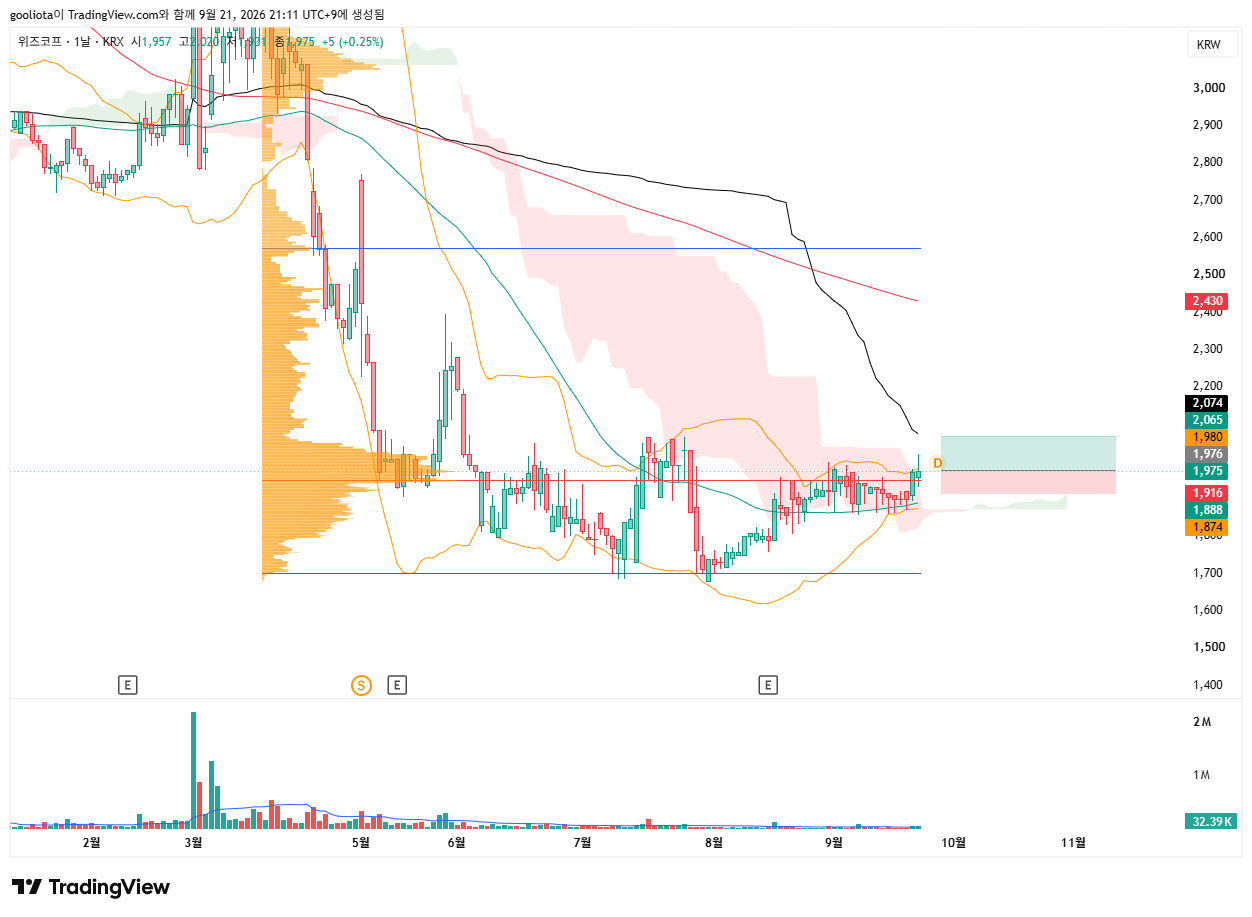
1. 회사가 뭘로 돈 버나요?
주력 사업은 고속도로 휴게소 및 주유소 운영과 정보시스템 구축/유지보수(IT 사업)입니다.
- 휴게소 사업: 정안알밤휴게소(상/하행선) 등 고속도로 휴게소 및 주유소를 운영하며 F&B, 주유 수입을 올려 전체 매출의 대부분을 창출합니다.
- IT 사업: 기업용 시스템 통합(SI), 정보보안 및 소프트웨어 개발/유지보수를 제공합니다.
2. 경쟁사는 누구인가요?
- 휴게소/유통 경쟁사: 대산F&B, 서전원, KR산업, 풀무원푸드앤컬처 등 고속도로 휴게소 운영 기업
- IT/소프트웨어 경쟁사: 링네트, 쌍용정보통신, 에스넷 등 중소형 IT 인프라/SI 업체
3. 10년 후에도 살아남을까요?
생존 가능성은 매우 높으나 사업의 성장성은 제한적입니다.
- 긍정적 요인: 고속도로 휴게소 민간 위탁 사업권 기반의 안정적인 현금 창출력과 부채비율이 매우 낮은 우수한 재무 건전성을 갖추고 있습니다.
- 위험 요인: 휴게소 민간 위탁 계약 주기 및 임대료 조건 변동, 유류 판매 마진 축소 등 본업의 성장 한계가 명확하며 시장의 주목도가 낮은 편입니다.
4. 현재 VIX는 얼마인가요?
- 현재 VIX 지수: 14.86
- 진단: 15 이하 (다들 안심) 구간에 해당합니다. 글로벌 시장의 변동성이 낮고 투자 심리가 안정적인 상황입니다.
5. 시가총액 / 영업활동현금흐름 (직전 4분기 합산 기준)
화면의 현금흐름표(직전 4개 분기: 2025/09 ~ 2026/06) 수치로 산출합니다.
- 현재 시가총액: 299억 원 (주가 1,975원 기준)
- 직전 4분기 영업활동현금흐름 합산:
- 2025/09: +15.1억 원
- 2025/12: +14.7억 원
- 2026/03: +1.6억 원
- 2026/06: +33.0억 원
- 합산: $15.1 + 14.7 + 1.6 + 33.0 = \mathbf{64.4\text{억 원}}$
- 배수 계산: $299\text{억 원} \div 64.4\text{억 원} \approx \mathbf{4.64}$
- 진단: 기준이신 10 이하 (괜찮은 종목)에 확실히 해당합니다. 현금 창출력 대비 시가총액이 매우 저평가된 우수한 상태입니다.
6. 부채비율 (200% 이하 여부)
- 현재 부채비율: 약 15% ~ 20% 수준
- 진단: 기준이신 200% 이하를 대폭 밑도는 매우 우수한 수준입니다. 사실상 무차입에 가까운 안정적인 재무 구조를 보유하고 있습니다.
7. 기본적 분석을 통한 적정 가격 산출
- 수익가치 기반 (PER 기준):
- 화면상 EPS(주당순이익)는 940원이며, PER은 2.1배 수준입니다.
- 동종업종 평균 PER(5.41배) 대비 현저히 낮게 거래되고 있어 수익성 관점에서 매우 저평가되어 있습니다.
- 자산가치 기반 (BPS 기준):
- 화면상 BPS(주당순자산)는 7,420원이며, PBR은 0.27배입니다.
- 회사가 가진 장부상 순자산(7,420원) 대비 현재 주가(1,975원)는 약 73%나 할인되어 거래되는 극단적인 저평가(자산주) 상태입니다.
최종 결론:
위즈코프는 영업현금흐름 배수 4.64배, 부채비율 20% 미만, PBR 0.27배, PER 2.1배로, 요청하신 가치 투자 기준 중 대부분에서 ‘안전마진이 대단히 높은 저평가 종목’에 해당합니다.
청산가치(BPS 7,420원)의 최소 50% 수준만 반영하더라도 보수적인 적정 주가는 3,500원 ~ 4,000원 선으로 산출되며, 현재 주가(1,975원)는 재무 구조와 현금 창출력 대비 매우 저렴한 구간에 위치해 있습니다.
728x90
반응형
'경제저장소' 카테고리의 다른 글
| 추석 전 가격대응 (0) | 2026.09.22 |
|---|---|
| 추석 전 주식 검색 (0) | 2026.09.21 |
| 꿈비는 꿈꾸는베이비 임ㅋㅋㅋ (0) | 2026.09.19 |
| 네오크레마 (0) | 2026.09.19 |
| 바른손이앤에이의 부활 (0) | 2026.09.19 |


댓글