반응형
영화 기생충의 제작사는 바른손이엔이다.
기생충은 2019년에 개봉한 영화다. 그때 주가 13,000원, 세월이 참 빠르다.
이 영화는 2020년 2월 아카데미 작품상과 감독상을 수상한다. 그때 주가는 25,700원 최고점 찔렀다.
아카데미라는 축제가 끝난 후 탐욕의 결과는 6년간의 지루하디 지루한 하락
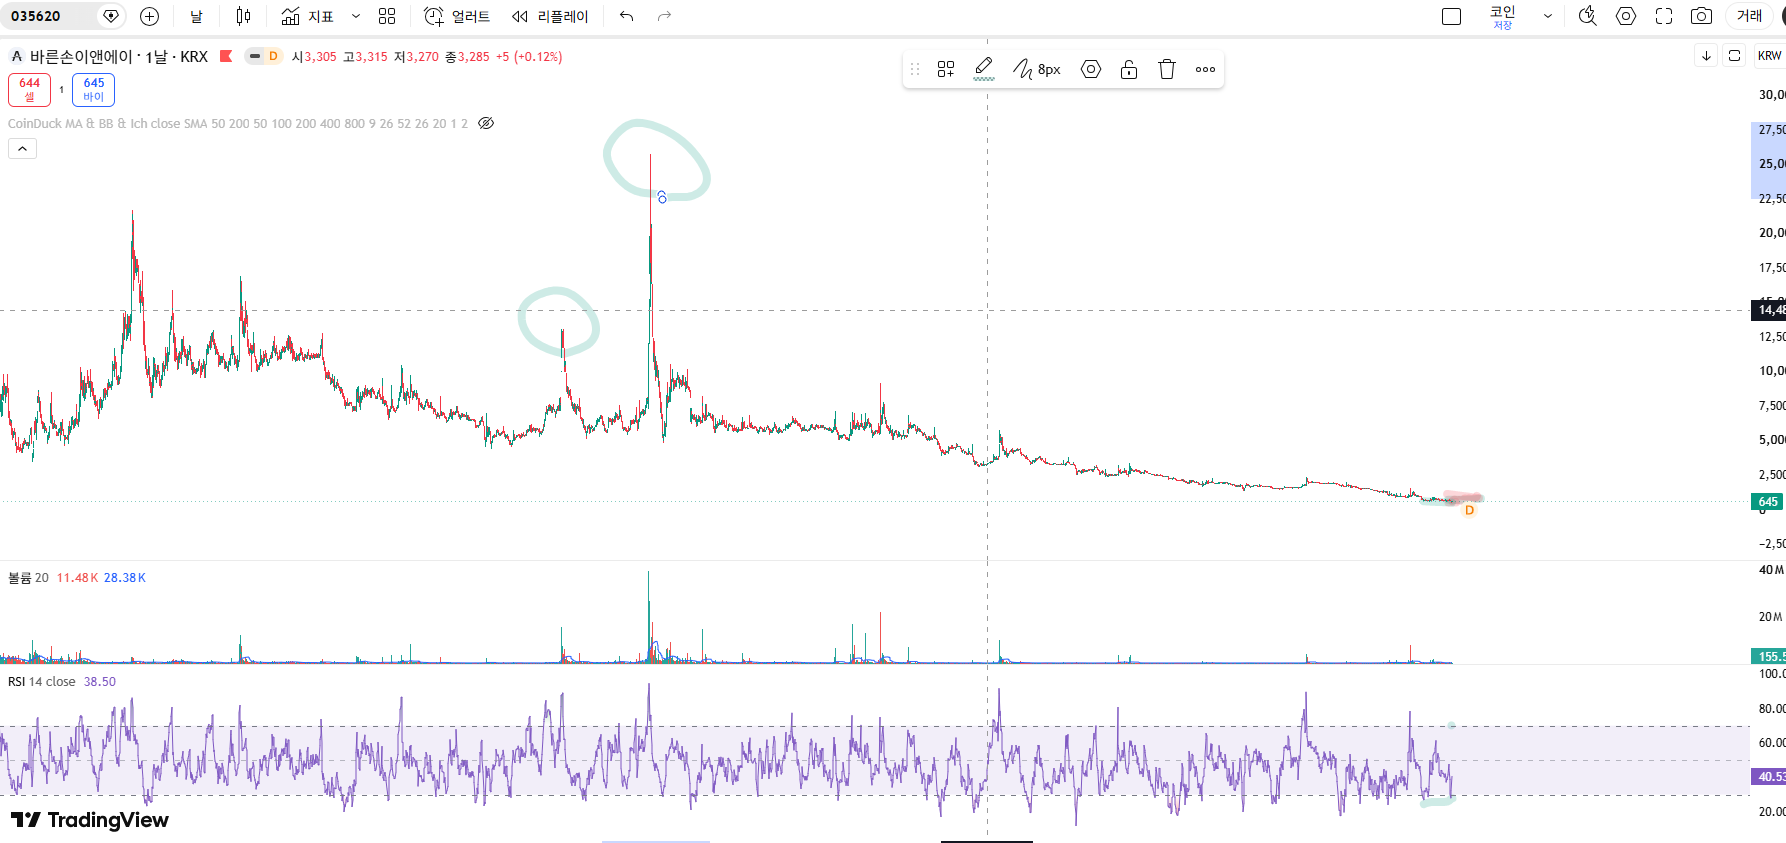
2026년 9월 18일(금)
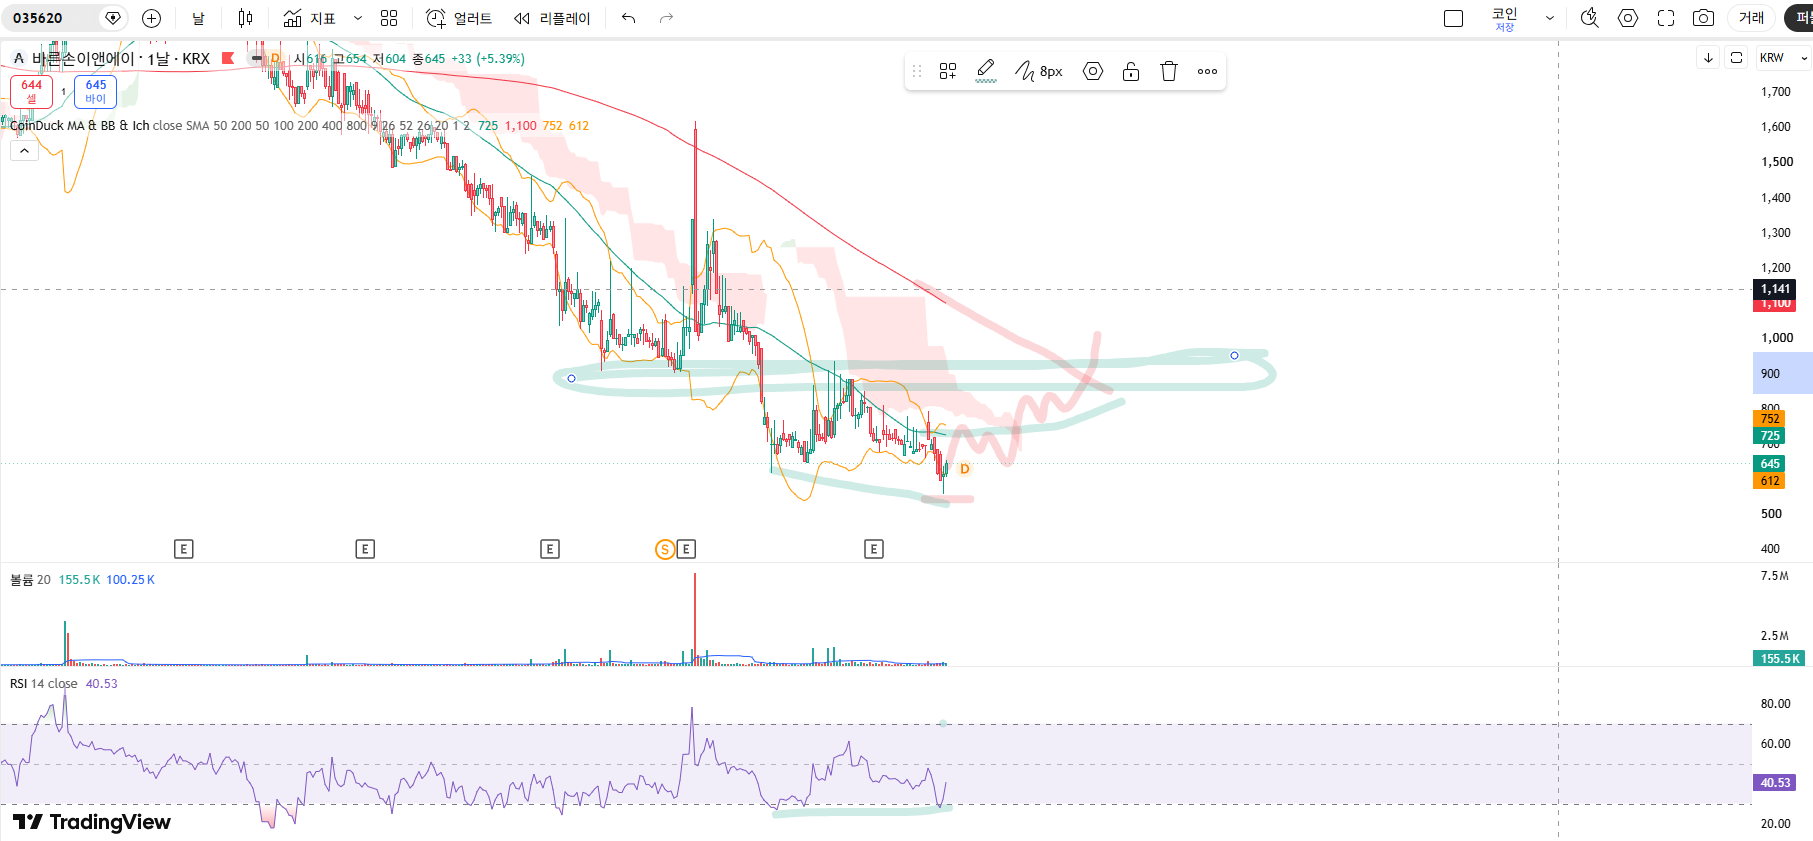
그런 바른손이엔에이를 100만 원 매수하였다.
원래는 기준에 미달하는 기업인데 차트가 좋아 보인다.
이런 모양이다.
매수가 621
매도(예정) 710원
이게 익절되면 길게 보고 940원까지 봄
손절은 전저점 550원 깨지면 손절
굳럭
- 1. 회사가 뭘로 돈 버나요?
- 영화·드라마 콘텐츠 제작 및 투자배급: 영화 <기생충> 제작 참여 등 영상 콘텐츠 판권(IP) 사업과 제작, 투자 수익이 메인 사업입니다.
- 미술품 전시 및 기획: 미술품 전시 기획(장 미셸 바스키아전 등) 및 부대사업을 진행합니다.
- 임대 사업: 보유 부동산 및 사옥 임대 수익이 발생합니다.
- 영상 미디어 및 투자배급: NEW(콘텐츠미디어그룹), 쇼박스, CJ ENM, 스튜디오드래곤, 덱스터 등 국내 주요 중대형 미디어·엔터테인먼트 기업들입니다.
- 생존 불확실성 매우 높음 (관리종목): 현재 관리종목으로 지정되어 있습니다. 본업 부진으로 인한 장기적 영업적자와 당기순손실 지속, 불투명한 현금 흐름으로 인해 10년 후 장기 생존 가능성에 대한 신중한 접근이 필요합니다.
- 현재 VIX: 14.81
- 평가: 15 이하 (다들 안심) — 변동성이 낮은 시장 상태입니다.
- 시가총액: 약 120억 원
- 2025년 연간 영업활동현금흐름: -64.3억 원 (음수 적자)
- 평가: 영업현금흐름이 마이너스이므로 멀티플 산출이 불가능하며, 20 이상/부적합 (비싼 종목 및 위험 수준)에 해당합니다.
- 현재 부채비율: 약 30~40% 수준 (자본 대비 부채 비중은 적음)
- 평가: 조건 충족 (200% 이하) — 재무상 부채 비중은 낮으나, 자본 침식 및 지속적 적자 구조가 위협요인입니다.
- 적정 주가 산출 불가: 전통적인 기본적 분석 모델(DCF, S-RIM, PER/PCR 멀티플 방식)은 영업이익 및 영업현금흐름이 지속적인 양수(+) 여야 적용 가능합니다.
- 장부가치(BPS) 기반 접근: BPS(주당순자산)는 3,108원으로 현재 주가(645원) 대비 PBR 0.21배 수준으로 자산 가치는 높아 보이지만, 영업 적자와 현금 유출이 계속되면 순자산이 지속적으로 깎이므로 장부가치 평가 방식도 적정 주가로 활용하기 어렵습니다.
- 결론: 영업 활동을 통해 현금을 창출하지 못하고 관리종목 리스크가 존재하는 한 기본적 분석 기반의 적정 가격 산출은 유효하지 않으며, 단순 자산 대비 저평가 착시 현상에 유의해야 합니다.
728x90
반응형
'경제저장소' 카테고리의 다른 글
| 꿈비는 꿈꾸는베이비 임ㅋㅋㅋ (0) | 2026.09.19 |
|---|---|
| 네오크레마 (0) | 2026.09.19 |
| 2026년 9월 15일 일신방직 (0) | 2026.09.15 |
| LG디스플레이 주식의 미래 (0) | 2026.07.08 |
| 한성기업 애국심에 사도 될까? (0) | 2026.07.08 |


댓글