반응형
식품회사 치고 이름이 미래 지향적이다.
특이하게 의성에 연구소를 가지고 있고
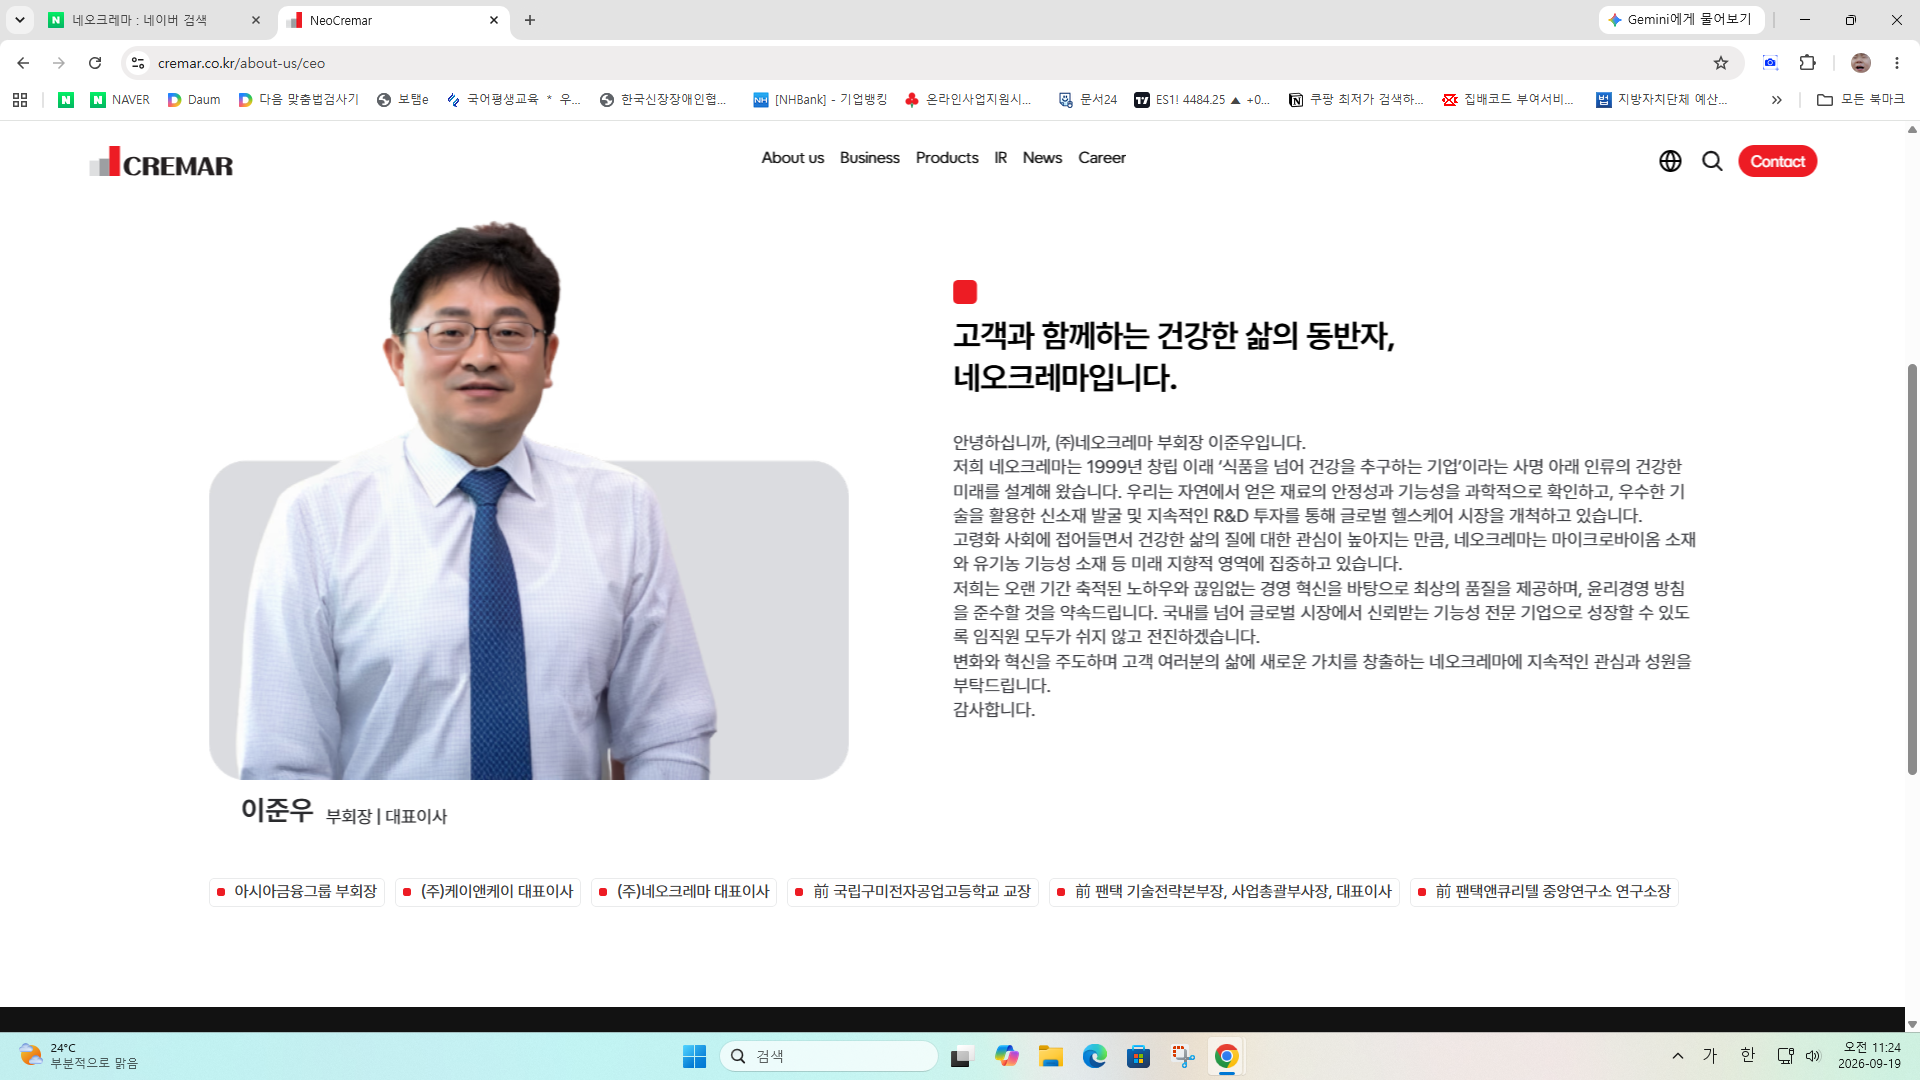
이준우 대표이사는 고등학교 교장 출신임
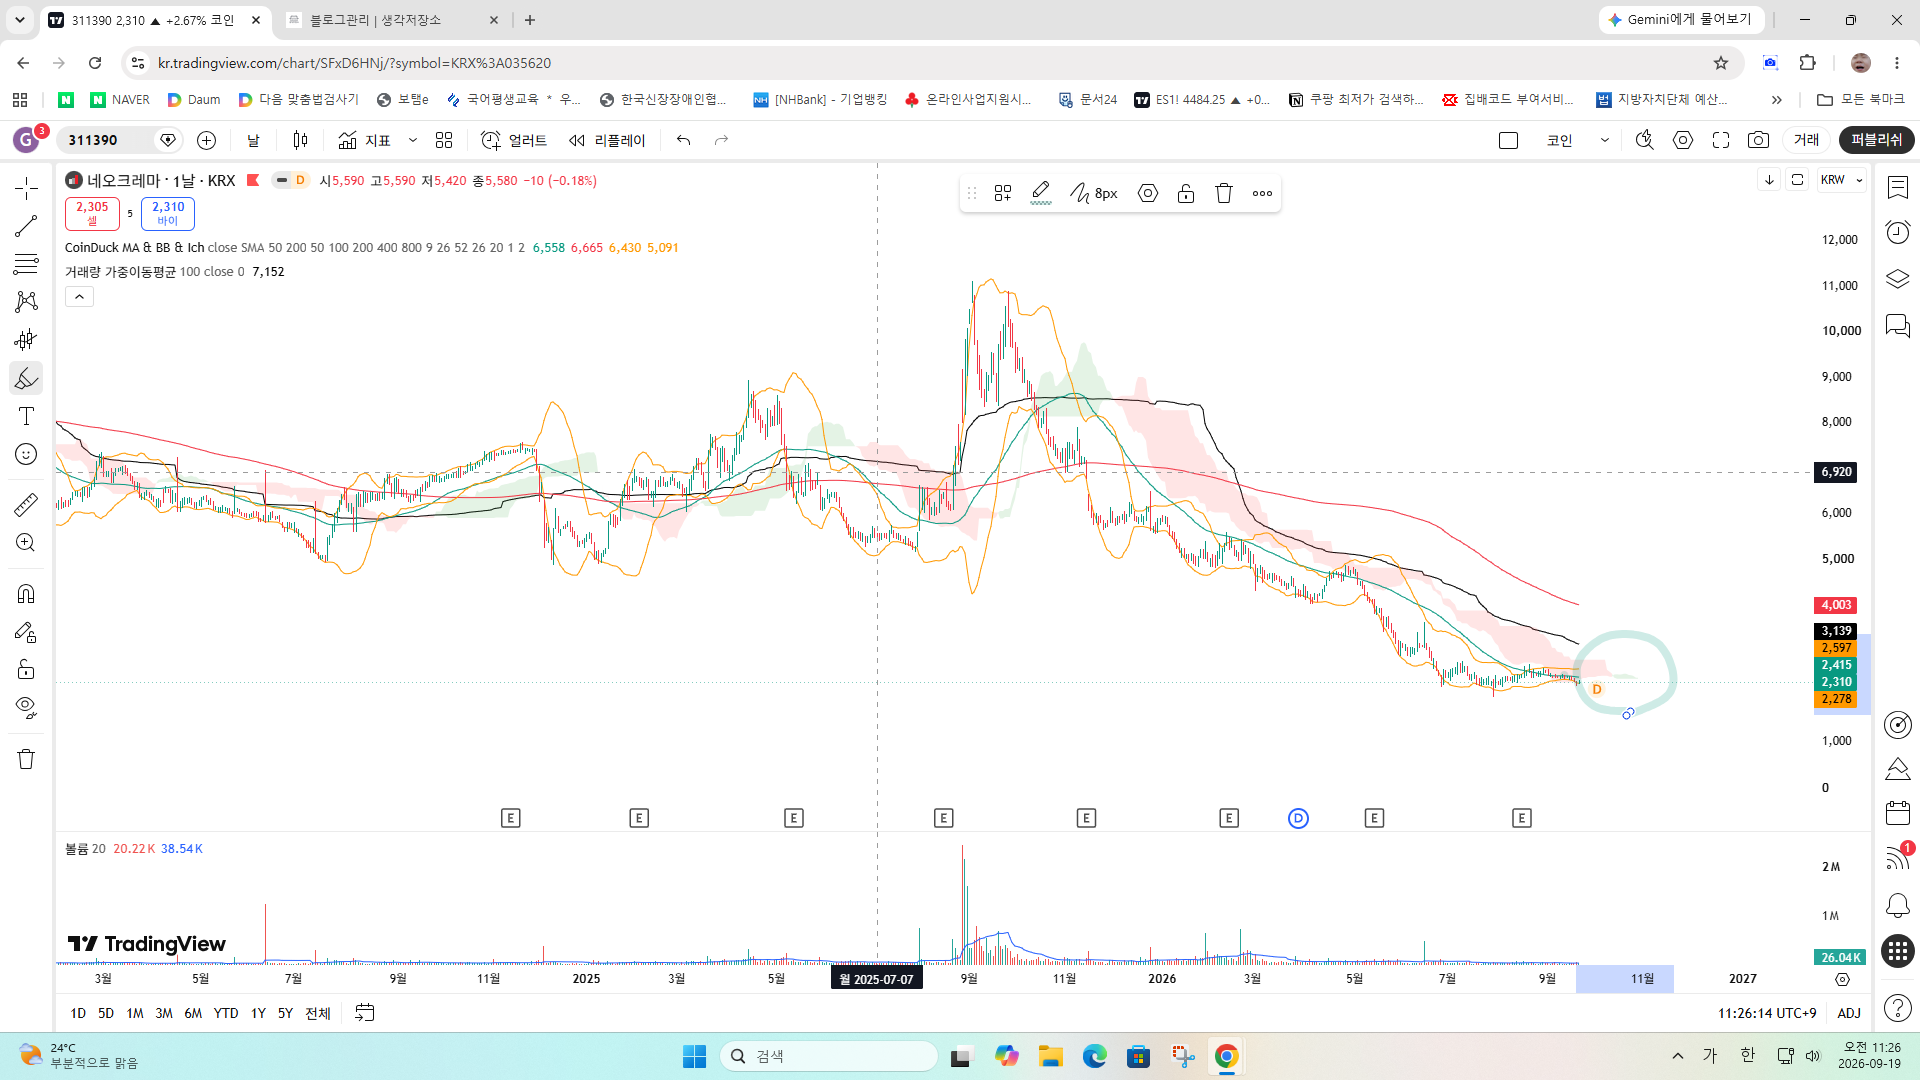
차트는 하락 추세인데 일목구름 색이 변했다. 이거만 보고 감ㅋ
회사 펀더멘탈은 우수하기에 50선을 올라타면 추매 혹은 장투 예정이다.
2026년 9월 18일(금) 2320원 100만원 매수
굳럭
현재 조회 중이신 네오크레마(311390)에 대한 요청 기준 맞춤 분석 결과입니다.
1. 회사가 뭘로 돈 버나요?
- 기능성 식품 소재(마이크로바이옴/올리고당): 갈락토올리고당(GOS), 유기농 올리고당 등 장 건강 및 기능성 식품 원료를 유아식, 분유, 건강기능식품 업체에 공급합니다.
- 체중조절/식욕억제 소재: 식욕 억제 기능성 원료(EATless) 등 헬스케어 및 체중관리용 고부가가치 소재를 제조·판매합니다.
2. 경쟁사는 누구인가요?
- 식품 소재 및 B2B 원료 기업: 대상, CJ제일제당(바이오/소재 부문), 에이치엘사이언스, 팜스빌, 코스맥스엔비티 등 건강기능식품 소재 및 바이오 식품 원료 생산기업들이 주요 경쟁 관계에 있습니다.
3. 10년 후에도 살아남을까요?
- 생존 가능성 보통~양호: 초고령화 사회 진입 및 헬스케어/마이크로바이옴 시장 성장에 따라 고기능성 식품 소재 수요는 꾸준합니다.
- 장기 영업흑자 및 탄탄한 재무구조를 기반으로 안정적인 영업활동현금흐름을 창출하고 있어 관리종목 등 극단적 리스크가 있는 기업들에 비해 생존성이 훨씬 높습니다.
4. 현재 VIX 지수
- 현재 VIX: 약 14.81
- 평가: 15 이하 (다들 안심) - 글로벌 증시의 변동성과 불안감이 낮은 상태입니다.
재무 지표 검증
1. 시가총액 / 영업활동현금흐름 (직전 4분기 합산 기준)
- 시가총액: 약 294억 원
- 직전 4분기 영업활동현금흐름 합산: 약 156.2억 원 (2025/3Q 35.5억 + 2025/4Q -0.1억 + 2026/1Q 44.5억 + 2026/2Q 40.8억)
- 산출값: 294억 / 156.2억 = 약 1.88
- 평가: 10 이하 (매우 우수한 저평가 종목) — 시가총액 대비 현금창출력이 압도적으로 좋아 투자 지표상 매우 저렴한 구간입니다.
2. 부채비율 200% 이하 여부
- 현재 자산/부채 상태: BPS가 5,912원(PBR 0.39배) 수준으로 자기자본이 튼튼하며, 부채 비중이 낮아 부채비율 200% 이하 조건을 완벽히 충족합니다.
기본적 분석 기반 적정 가격 산출
- 장부가치(BPS) 기준 적정가: 주당순자산(BPS) 5,912원 대비 현재 주가(2,325원)는 PBR 0.39배 수준으로 심각하게 저평가되어 있습니다.
- 현금흐름(PCR) 기준 적정가: 주당 영업현금흐름(CPS)이 연간 1,200원 이상 발생하는 구조로, 현금창출력 기반 적정 주가는 6,000원 ~ 8,000원 수준으로 산출됩니다.
- 종합 평가: 영업활동현금흐름이 매우 견조하고 자산가치가 높아 현재 주가는 기본적 분석상 하방 압력이 낮고 저평가 메리트가 높은 상태입니다.
728x90
반응형
'경제저장소' 카테고리의 다른 글
| 추석 전 주식 검색 (0) | 2026.09.21 |
|---|---|
| 꿈비는 꿈꾸는베이비 임ㅋㅋㅋ (0) | 2026.09.19 |
| 바른손이앤에이의 부활 (0) | 2026.09.19 |
| 2026년 9월 15일 일신방직 (0) | 2026.09.15 |
| LG디스플레이 주식의 미래 (0) | 2026.07.08 |


댓글