반응형
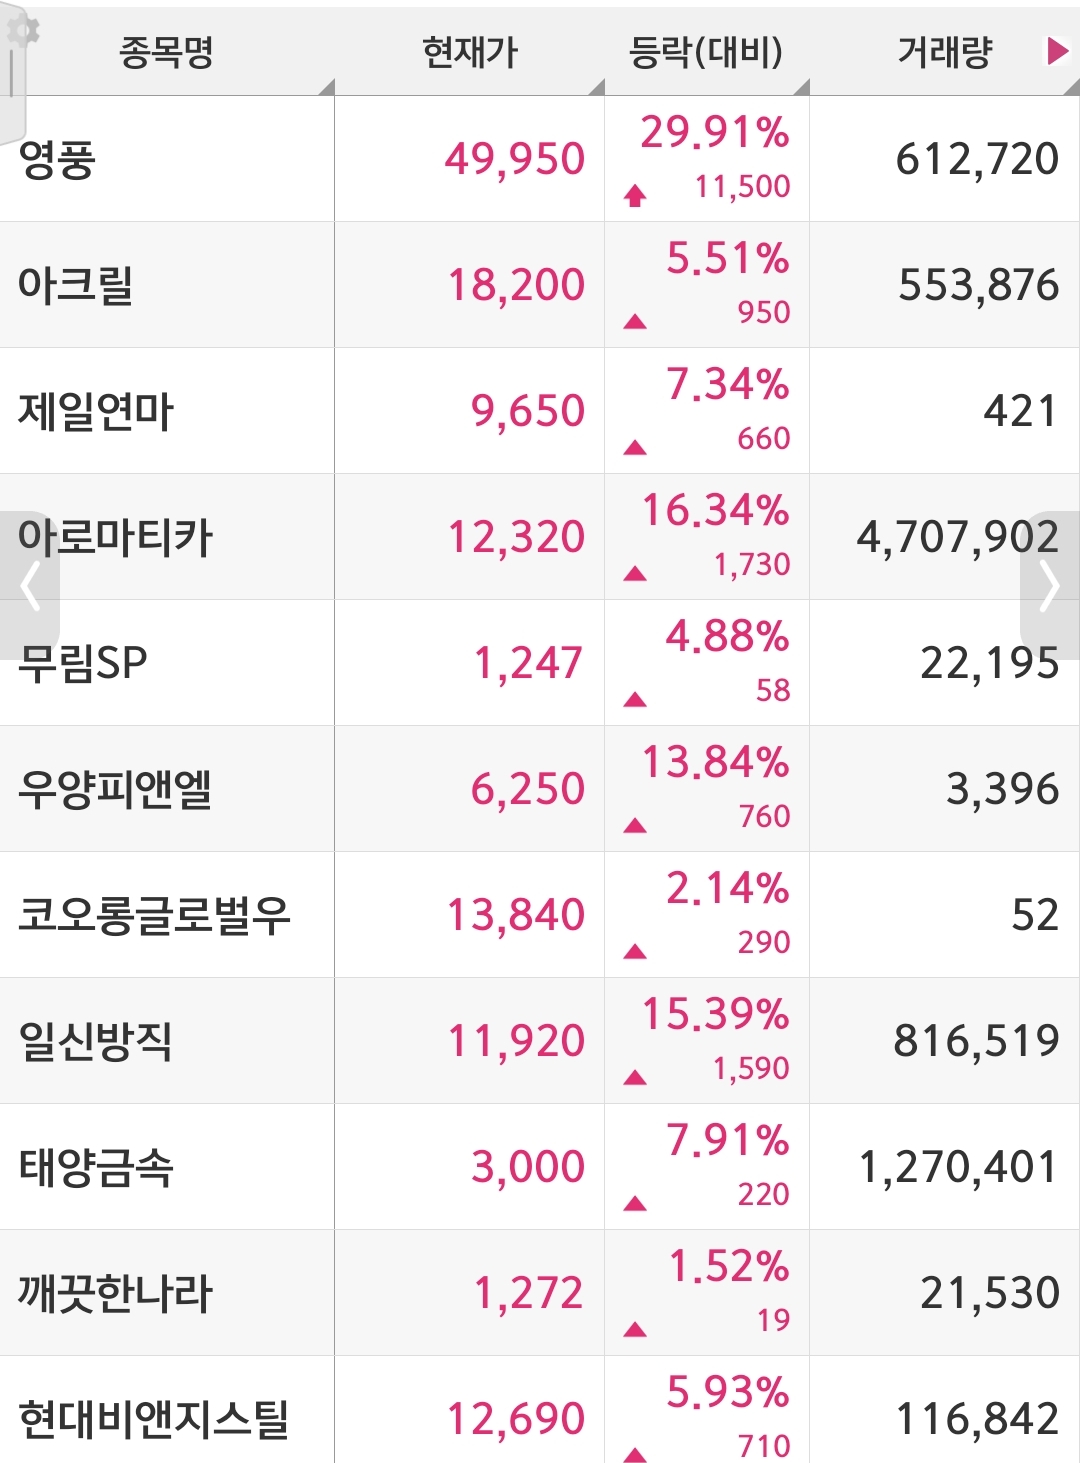
일신방직(003200) 정량지표 분석 및 기본적 분석 기반 적정주가 산출입니다.
1. 질문별 핵심 분석
1) 회사가 뭘로 돈 버나요?
- 주요 사업: 면사, 혼방사 등 실 및 원단을 생산하는 방직 사업이 메인 매출입니다.
- 기타 사업: 보유 부동산 임대 수익 및 화장품 유통·투자 자회사 수익이 포함됩니다.
2) 경쟁사는 누구인가요?
- 국내: DI동일, 경방, 방림, 전방 등
- 해외: 베트남, 중국, 인도 등 저임금 기반의 글로벌 대형 방직 업체
3) 10년 후에도 살아남을까요?
- 생존 가능성(매우 높음): 부채비율 10% 미만의 무부채 구조와 풍부한 부동산/현금 자산 덕분에 파산 위험은 거의 없습니다.
- 성장 한계: 국내 인건비 상승 및 해외 저가 물량 영향으로 본업 성장성은 정체되어 있어 '자산 가치' 및 '주주환원'이 핵심 모멘텀입니다.
4) 현재 VIX 지수: 약 17.1
- 진단: 제시하신 기준 중 15~20 구간(불안, 걱정 약간 내재)에 해당하며, 시장 위험은 안정적인 편입니다.
2. 제시해주신 정량 지표 검증
- 시가총액 / 영업활동현금흐름: 약 11.3
- 시가총액(2,737억 원) ÷ 직전년도(2025년) 영업활동현금흐름(242억 원) $\approx 11.3$
- 평가: 제시하신 기준(10 이하: 괜찮음 / 20 이상: 비쌈)에서 10 수준에 근접하여 무난하고 매력적인 가격대입니다.
- 부채비율: 약 9.4%
- 평가: 기준인 200% 이하를 대폭 충족하는 초우량 재무 구조입니다.
3. 기본적 분석을 통한 적정주가 산출
일신방직과 같은 자산주의 적정 가격은 청산가치(BPS 기반)와 수익가치(EPS 기반)를 종합하여 산출합니다.
1) 자산가치 기준 적정주가 (BPS 기반)
- BPS(주당순자산): 43,957원
- 현재 PBR: 약 0.27배 (현재가 11,920원)
- 적정 PBR 적용: 국내 자산주/섬유 업종의 평균 보수적 PBR 수준인 0.5배를 적용할 경우:
- $\text{자산가치 적정주가} = 43,957\text{원} \times 0.5 = \mathbf{21,978\text{원}}$
2) 수익가치 기준 적정주가 (EPS 기반)
- EPS(주당순이익): 2,048원
- 적정 PER 적용: 제조업 보수적 멀티플인 PER 8배를 적용할 경우:
- $\text{수익가치 적정주가} = 2,048\text{원} \times 8 = \mathbf{16,384\text{원}}$
3) 최종 가치평가 (종합 적정주가)
본업 성장성이 낮은 자산주 특성을 고려해 자산가치(50%) + 수익가치(50%)로 가중평균합니다.
$$\text{적정주가} = (21,978\text{원} \times 0.5) + (16,384\text{원} \times 0.5) = \mathbf{19,181\text{원}}$$
- 적정주가 범주: 16,000원 ~ 19,000원
- 결론: 현재 주가(11,920원)는 산출된 적정 가격 대비 약 35%~38% 이상 저평가된 상태입니다. 재무적 안전망이 매우 탄탄하므로 밸류업 정책이나 자산 재평가 이슈 발생 시 상방 여력이 큽니다.
728x90
반응형
'경제저장소' 카테고리의 다른 글
| 네오크레마 (0) | 2026.09.19 |
|---|---|
| 바른손이앤에이의 부활 (0) | 2026.09.19 |
| LG디스플레이 주식의 미래 (0) | 2026.07.08 |
| 한성기업 애국심에 사도 될까? (0) | 2026.07.08 |
| 122350 삼기는 텐배거가 가능할까? (0) | 2026.07.06 |


댓글