반응형
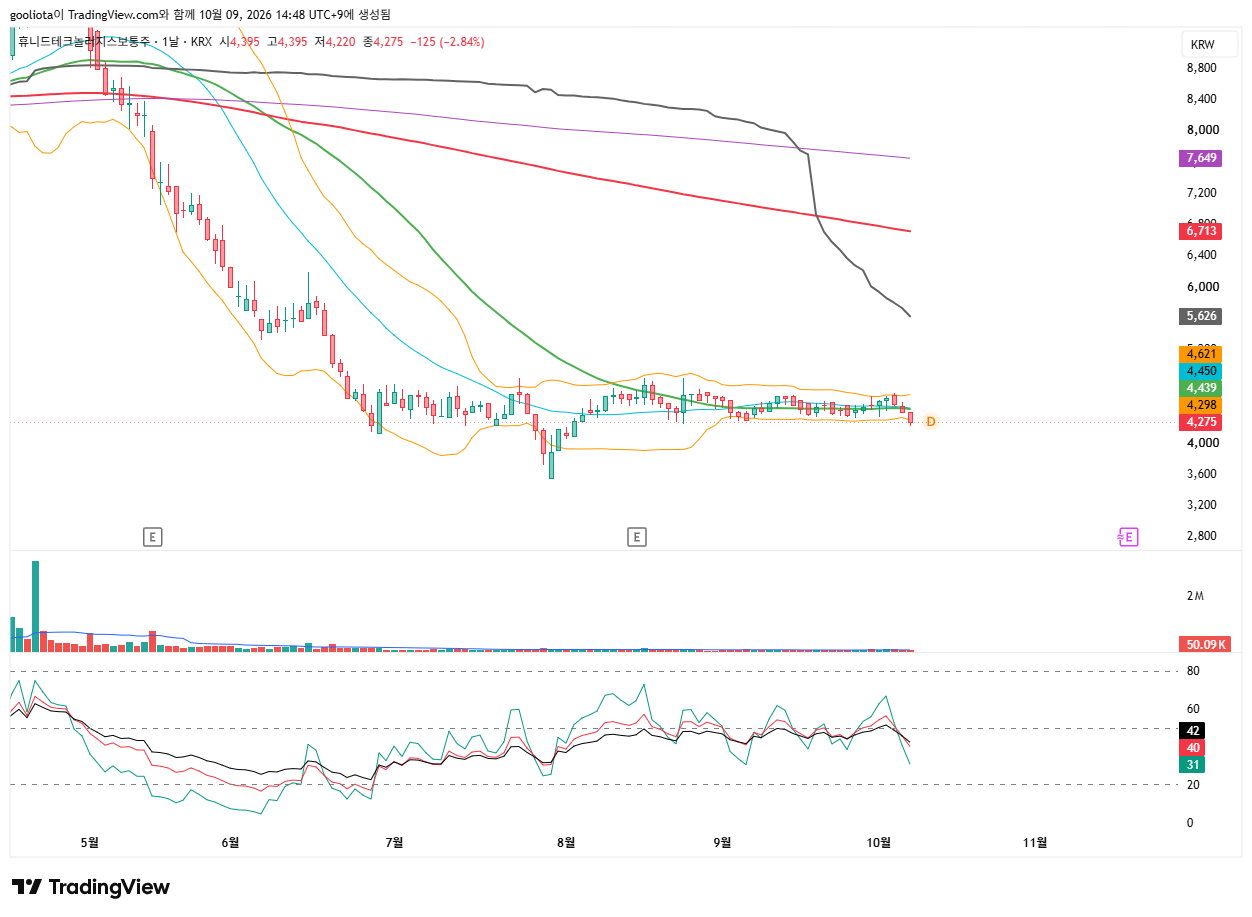
휴니드는 영업활동 현금 흐름이 음수인데...해본 종목이다. 거가중 100선까지 기대한다. 굳럭
1. 회사가 뭘로 돈 버나요?
- 주력 사업: 방위산업(전술통신장비) 및 항공전자/글로벌 사업이 핵심 수익원입니다.
- 세부 매출 구성:
- 방산 사업: 한국군 전술통신체계(TICN), 군용 무전기, 데이터링크 장비, 방공유도무기 통신장비 등을 제조·공급합니다.
- 해외 및 항공 사업: 보잉(Boeing), 에어버스(Airbus) 등 글로벌 항공우주 기업에 항공기용 와이어링 하네스 및 항공 전자 장비를 수주하여 납품합니다.
2. 경쟁사는 누구인가요?
- 국내 방산 통신/전자 경쟁사: 한화시스템, LIG넥스원.
- 항공/전자기기 부분 경쟁사: 한국항공우주(KAI), 켄코아에어로스페이스 등 방산/항공 부품제조사.
3. 10년 후에도 살아남을까요?
- 생존 가능성: 높음
- 이유:
- 군 통신 현대화 및 독점적 입지: 국방지휘통신망 및 데이터링크 구축에서 수주 잔고를 지속 확보하고 있어 국내 방산 공급망 내 대체가 어렵습니다.
- 글로벌 방산 공급망(GVC) 진입: 보잉 등 글로벌 빅테크 제조사의 1차 공급업체(Tier-1)로 등록되어 있어 K-방산 수출 확대와 함께 연계 성장이 가능합니다.
4. 현재 VIX는 얼마인가요?
- 현재 VIX 지수: 15.41
- 상태 평가: VIX 15 이하 (다들 안심)
- 시장 전반의 변동성 및 공포 심리가 안정적인 상태입니다.
5. 시가총액 / 영업활동현금흐름 (직전년도 기준)
- 현재 시가총액: 약 603억 원 (주가 4,270원 기준)
- 2025년 영업활동현금흐름: -97.8억 원 (음수/적자)
- (분기별: 25Q1 -55.8억 + 25Q2 -58.8억 + 25Q3 26.2억 + 25Q4 -9.4억)
- 평가: 영업활동현금흐름이 마이너스(-)이므로 비율 산출이 불가능하며, 영업 활동을 통해 현금이 유출되고 있는 주의 상태입니다.
6. 부채비율 200% 이하인가요?
- 부채비율: 약 80% ~ 91.5% 수준
- 평가: 기준 만족 (200% 이하). 재무적 안정성 측면에서 부채 관리는 양호하게 유지되고 있습니다.
7. 기본적 분석을 통한 적정 가격 산출
① PBR 자산가치법
- 현재 BPS (주당순자산): 12,237원
- 현재 PBR: 0.35배
- 적정 주가: 방산 업종 보수적 PBR 0.6배~0.8배 적용 시
- $$\text{적정주가} = 12,237 \times 0.6 \approx \mathbf{7,300\text{원}}$$
② PER 수익가치법
- 2025~2026년 순이익: 적자 지속으로 인해 PER 측정 불가 (N/A)
③ 종합 평가
자산가치(BPS 12,237원) 대비 현재 주가(4,270원)는 PBR 0.35배 수준으로 크게 저평가되어 있습니다. 부채비율(90% 안팎)은 안전한 범위이나, 영업활동현금흐름 적자 및 당기순손실로 인해 실적 턴어라운드(영업이익 흑자 전환)가 확인되는 시점부터 본격적인 주가 회복이 가능할 것으로 판단됩니다.
휴니드 테크놀러지스 2026년 반기 실적 및 영업현금 점검
이 비디오는 휴니드의 2026년 반기 영업손익 변화와 영업활동 현금흐름 적자 구조를 직접 분석하여 최근 재무 상황을 이해하는 데 도움을 줍니다.
728x90
반응형
'경제저장소' 카테고리의 다른 글
| 넥센타이어는 아주 좋은 저평가 종목 (0) | 2026.10.09 |
|---|---|
| 추석 전 가격대응 (0) | 2026.09.22 |
| 위즈코프 싸다 (0) | 2026.09.21 |
| 추석 전 주식 검색 (0) | 2026.09.21 |
| 꿈비는 꿈꾸는베이비 임ㅋㅋㅋ (0) | 2026.09.19 |


댓글