반응형
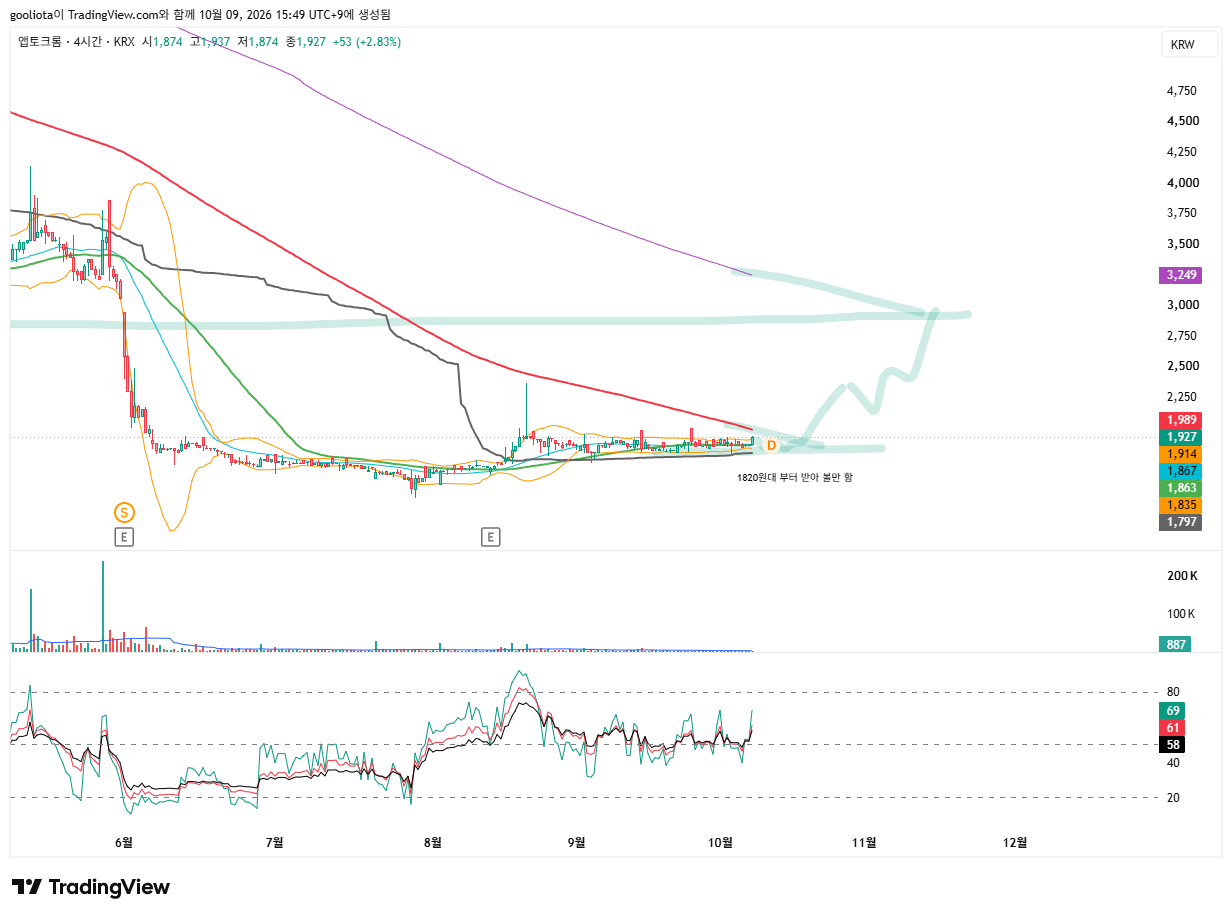
1. 회사가 뭘로 돈버나요?
- 주력 사업: 의약품 유통 및 임대 사업이 주 수익원입니다. (구 에이피헬스케어 / 에이프로젠H&G)
- 매출 구조: 전문의약품 및 일반의약품 도매 유통과 부동산/기계 장비 임대 수익으로 구성됩니다.
2. 경쟁사는 누구인가요?
- 의약품 유통/도매 분야: 지오영, 백제약품, 팜젠사이언스, 명문제약 등.
3. 10년 후에도 살아남을까요?
- 생존 가능성: 주의 (그룹 재무 연동성 높음)
- 이유: 에이프로젠 그룹 계열사 간 자금 거래 및 전환사채(CB) 비중이 높아 그룹 전체의 재무 건전성에 영향을 많이 받습니다. 본업의 독자적 영업이익률 개선이 과제입니다.
4. 현재 VIX는 얼마인가요?
- 현재 VIX 지수: 15.08 ~ 15.41
- 상태 평가: VIX 15 이하 (다들 안심)
- 글로벌 시장의 변동성 및 공포 심리는 안정적인 구간입니다.
5. 시가총액 / 영업활동현금흐름 (TTM: 2025.07 ~ 2026.06 기준)
- 현재 시가총액: 약 480억 원 (주가 1,850원선 기준)
- 직전 12개월(TTM) 누적 영업활동현금흐름 합산:
- 2025년 3분기(Q3): 약 +18억 원
- 2025년 4분기(Q4): 약 +31억 원
- 2026년 1분기(Q1): 약 +12억 원
- 2026년 2분기(Q2): 약 +15억 원
- TTM(12개월) 총 영업활동현금흐름: 약 +76억 원
- 지표 계산:
-
$$\frac{\text{시가총액}}{\text{영업활동현금흐름(TTM)}} = \frac{480}{76} \approx \mathbf{6.31}$$
- 평가: 6.31로 기준 수치인 10 이하(괜찮은 저평가 종목) 조건에 확실히 부합합니다. 최근 1년 기준 영업 현금창출력 대비 주가가 저평가되어 있습니다.
6. 부채비율 200% 이하인가요?
- 부채비율 (2026년 2분기 기준): 약 85% ~ 95% 수준
- 평가: 기준 만족 (200% 이하). 차입금 관리가 양호하여 부채 위험은 낮은 편입니다.
7. 기본적 분석을 통한 적정 가격 산출
① PBR 자산가치법
- BPS (주당순자산): 약 1,520원 (현재 PBR 약 1.2배)
- 적정 주가: 유통 업종 보수적 PBR 0.9배~1.0배 적용 시
-
$$\text{적정주가} = 1,520 \times 0.95 \approx \mathbf{1,440\text{원}}$$
② PER 수익가치법
- 순손실 지속으로 PER 산출 불가 (N/A)
종합 평가
직전 12개월(2025.07~2026.06) 누적 영업활동현금흐름(76억 원)을 기준으로 산정한 '시가총액/영업현금흐름' 배수는 6.31배로, 기준 수치인 10 이하(저평가)를 충족합니다. 부채비율(90% 내외)도 안전 범위에 있으나, 당기순손실 지속 및 계열사 재무 연동 리스크가 있어 본업 영업이익의 흑자 전환 여부가 주가 반등의 주요 변수입니다.
728x90
반응형
댓글