반응형
1. 회사가 뭘로 돈 버나요?
- 주력 사업: 석유류 제품을 직접 제조하는 정유사가 아니라, 석유 정제 과정에서 나오는 부산물을 가공하여 아스팔트, 합성수지, 케미칼(용제/화학제품), 방수재 등을 제조·판매하는 석유화학 가공기업입니다.
- 매출 구조:
- 아스팔트 부문 (약 40~45%): 도로 포장용 아스팔트 및 개질 아스팔트 (국내 도로용 아스팔트 시장 과점점유율 보유).
- 합성수지/케미칼 부문 (약 40%): 산업용 용제, 모노머, 블로우 용기 등.
- 건축자재/방수재 부문 (약 15%): 건축용 방수시트, 도막 방수재 등.
2. 경쟁사는 누구인가요?
- 아스팔트/방수재 분야: 극동유화, 미창석유, SK오션플랜트(해양/산업용), 대풍산업 등.
- 케미칼/용제 분야: SK케미칼, 이수화학, 한화솔루션 등.
3. 10년 후에도 살아남을까요?
- 생존 가능성: 높음
- 이유:
- 대체 불가능한 인프라 소재: 전기차/친환경 전환이 이루어져도 도로 포장용 아스팔트와 건축용 방수재, 친환경 용제 등의 수요는 지속적인 인프라 유지보수 덕분에 사라지지 않습니다.
- 친환경 신사업 추진: 친환경 리사이클링 소재, 친환경 용제 및 친환경 방수시트 개발을 추진하며 사업 체질 개선을 도모하고 있습니다.
4. 현재 VIX는 얼마인가요?
- 현재 VIX 지수: 15.08 ~ 15.41
- 상태 평가: VIX 15 이하 (다들 안심)
- 글로벌 증시 전반의 공포 심리가 안정적인 구간에 위치해 있습니다.
5. 시가총액 / 영업활동현금흐름 (2026년 반기 실적 기준)
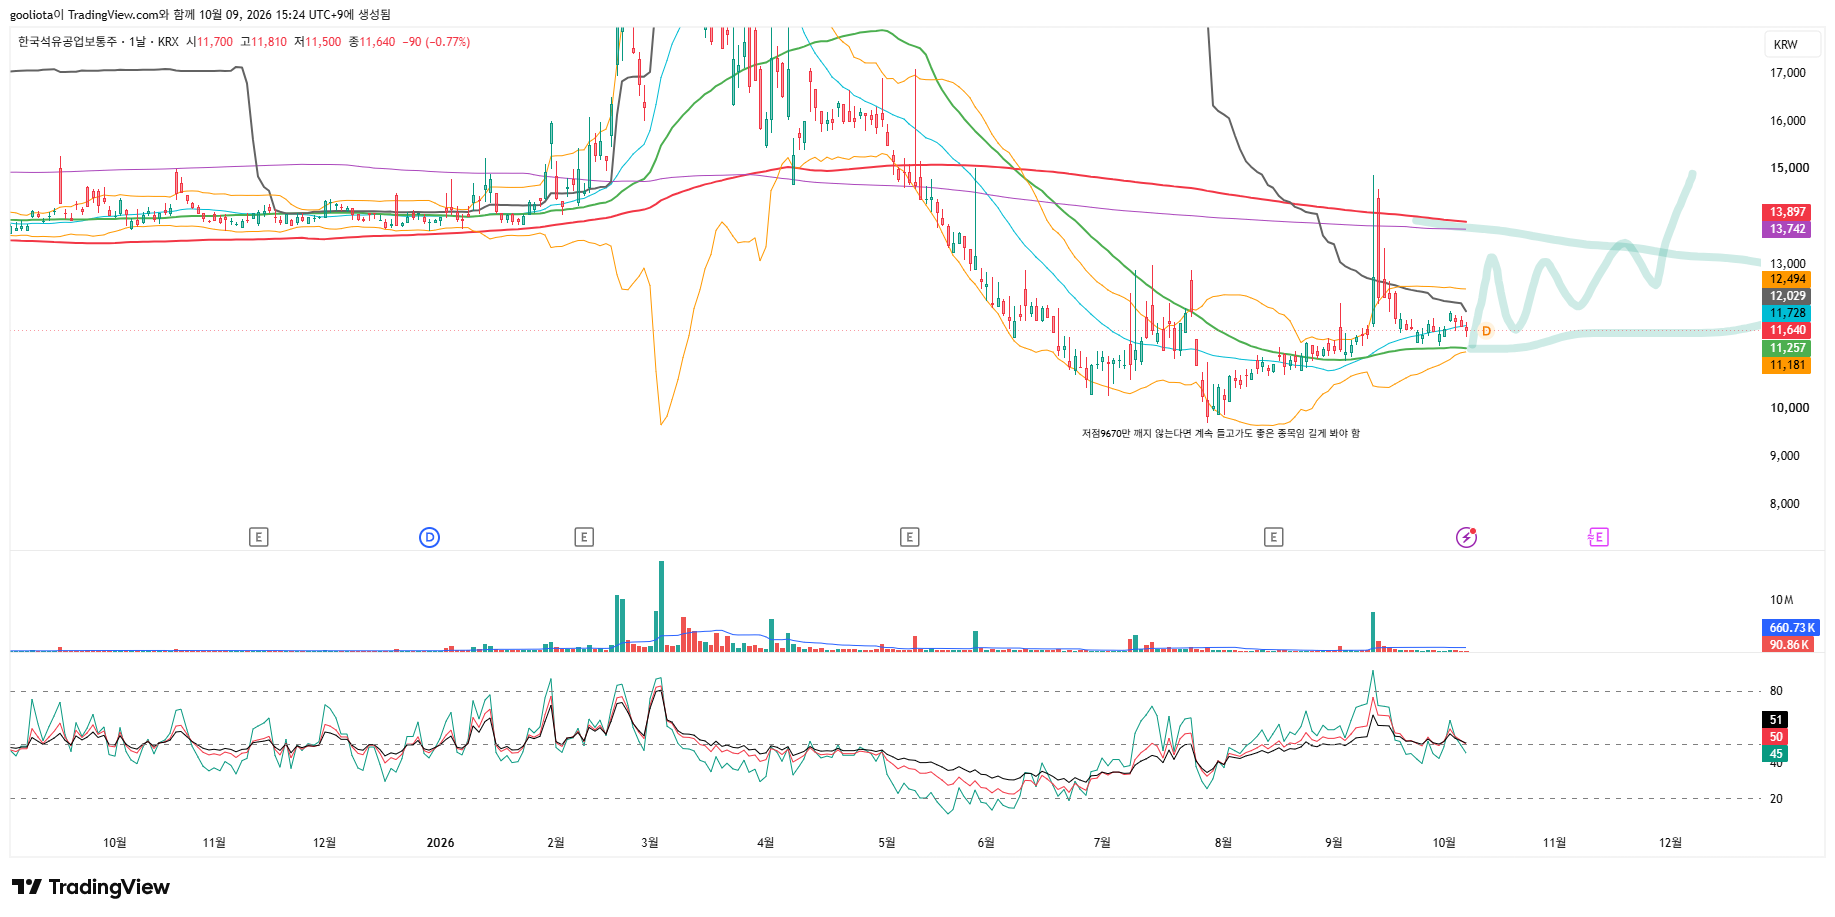
- 현재 시가총액: 약 1,150억 원 ~ 1,200억 원 (주가 9,300원선 기준)
- 2026년 반기(1~6월) 영업활동현금흐름: 약 +120억 원 ~ +140억 원 (안정적 흑자)
- 2026년 연환산 영업활동현금흐름 (x2): 약 +250억 원 ~ +280억 원
- 지표 계산:
- $$\frac{\text{시가총액}}{\text{영업활동현금흐름(연환산)}} = \frac{1,180}{265} \approx \mathbf{4.45}$$
- 평가: 4.45 수준으로 기준 수치인 10 이하(매우 괜찮은/저평가된 종목) 조건을 넉넉하게 충족합니다. 영업활동을 통한 현금창출력이 시가총액 대비 매우 우수합니다.
6. 부채비율 200% 이하인가요?
- 부채비율 (2026년 반기 기준): 약 60% ~ 70% 수준
- 평가: 기준 만족 (200% 이하). 차입금 부담이 적고 재무구조가 매우 우수하고 안전합니다.
7. 기본적 분석을 통한 적정 가격 산출
① PBR 자산가치법 (현재 PBR 약 0.40배~0.45배)
- BPS (주당순자산): 약 21,500원 ~ 22,000원
- 적정 주가: 안정적 석유가공 업종 보수적 PBR 0.65배~0.75배 적용 시
- $$\text{적정주가} = 21,800 \times 0.70 \approx \mathbf{15,200\text{원}}$$
② PER 수익가치법
- 2026년 예상 EPS (주당순이익): 약 1,200원 ~ 1,400원 (현재 PER 약 7배 수준)
- 적정 주가: 동종업계 평균 PER 10배~12배 적용 시
-
$$\text{적정주가} = 1,300 \times 11 \approx \mathbf{14,300\text{원}}$$
종합 평가
한국석유는 부채비율 60%대의 탄탄한 재무 건전성과 시가총액 대비 뛰어난 영업활동현금흐름(배수 4.45배)을 보유한 알짜 기업입니다. 현재 주가는 BPS(약 21,800원) 대비 PBR 0.4배 수준에 불과하여, 기초체력 대비 저평가 매력이 돋보이는 안정적인 가치주입니다.
728x90
반응형
댓글