반응형
1. 회사가 뭘로 돈 버나요?
- 주력 사업: 산업용 연마석(Cut-off 휠, 연삭 휠, 다이아몬드 공구 등)을 전문적으로 제조 및 판매합니다. 금속 절단, 연삭, 가공 등 조선, 철강, 자동차, 기계 제조업 산업 현장에서 소모품으로 사용됩니다.
- 수익 구조: 국내외 제조업 공장 및 유통 대리점에 연마 공구를 공급하여 매출을 올립니다.
2. 경쟁사는 누구인가요?
- 국내 경쟁사: KCI(한국창신), 노튼(Saint-Gobain Norton Korea), 고려창호, 대구텍 등 연마재/공구 제조사.
- 글로벌 경쟁사: 3M, 쌩고방(Saint-Gobain), 타이롤릿(Tyrolit) 등 글로벌 공구 및 종합 소재 기업.
3. 10년 후에도 살아남을까요?
- 긍정적 요인: 연마석은 철강·조선·기계·건설 등 뿌리산업에서 끊임없이 쓰이는 소모성 부품입니다. 50년 이상의 브랜드 인지도와 단단한 유통망, 자사주 소각 등 주주환원 의지가 강합니다.
- 리스크 요인: 전방산업(철강, 조선, 건설)의 경기 변동에 직접적인 영향을 받으며, 제조업 성장세가 둔화될 경우 외형 성장이 제한적일 수 있습니다.
4. 현재 VIX 지수 현황
- 현재 VIX 지수: 약 17.53
- 시장 상태 평가: 기준 지표상 'VIX 15 이하(안심)'와 'VIX 20~30(불안)'의 중간 수준으로, 시장 변동성이 무난하게 유지되는 상태입니다.
5. 시가총액 / 영업활동현금흐름 (직전년도 기준)
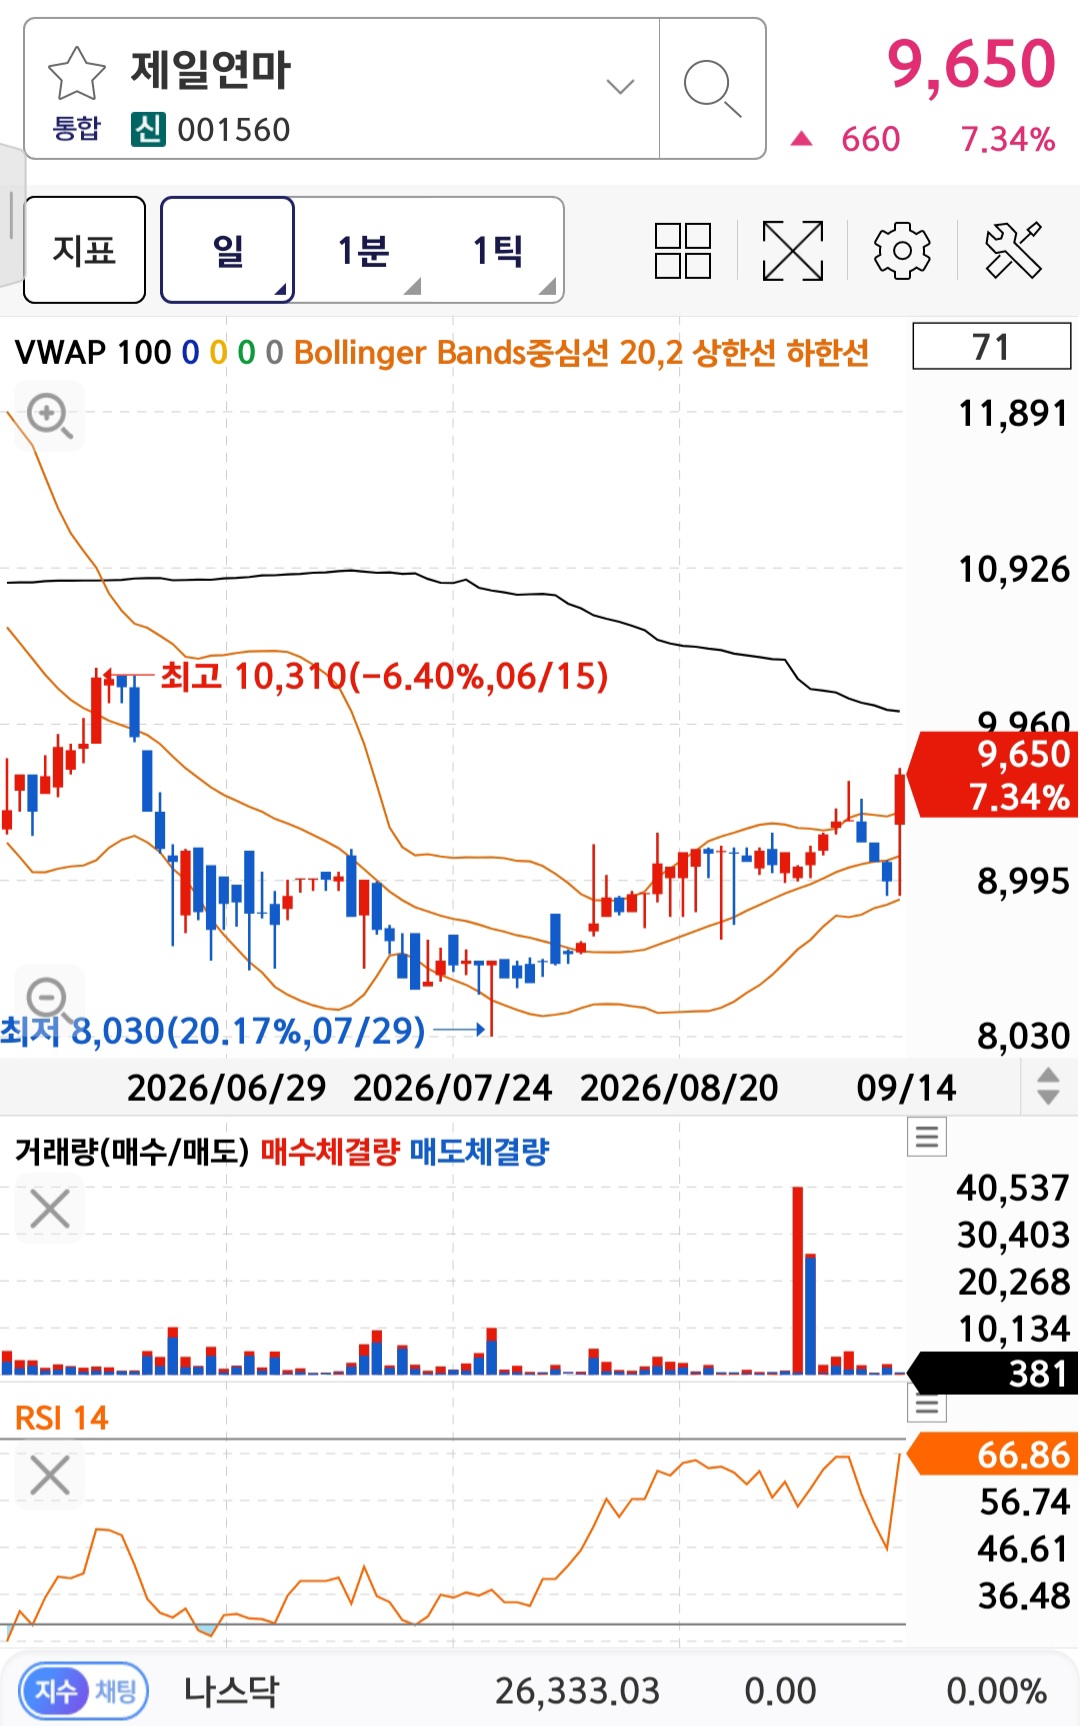
- 현재 시가총액: 약 733억원 (주가 9,650원 기준)
- 직전년도 영업활동현금흐름: 약 83억원 ~ 103억원
- 지표 계산: 7.1~8.8
- 평가: 10 이하(괜찮은 종목) 범주에 들어옵니다. 현금 창출 능력 대비 시가총액이 저평가된 구간입니다.
6. 부채비율 200% 이하 및 종합 재무 분석
- 부채비율 현황: 약 11% ~ 12% 수준 (기준선인 200% 이하를 현격하게 밑돎)
- 재무 분석 평가:
- 안정성: 부채비율이 11%대로 무차입에 가까운 매우 우수한 재무 구조를 갖추고 있습니다. PBR 역시 0.59배 수준으로 자산가치 대비 크게 저평가되어 있습니다.
- 배당 및 현금흐름: 배당수익률이 약 7.4% 수준으로 높고, 현금흐름이 양호하여 하방 안정성이 높은 전형적인 가치·자산주 스타일입니다.
- 종합 의견: 폭발적인 매출 성장을 기대하긴 어렵지만, 튼튼한 재무구조와 높은 현금흐름/배당수익률 덕분에 장기 방어주로 뛰어난 재무 건전성을 지니고 있습니다.
- 7. 종합의견
- 전체적으로 좋다. 목표가 9,900원 정도에서 매도 예정이며 손절가 8,910원이다. 약 10% 손절
- 불안요소는 거래량이 거의 없는 부분이다.
728x90
반응형
댓글